Trumpovo utrácení vytváří největší deficity rozpočtu od doby covidu
[Vyšlo dne 10.IX.2026 na Mises.org; Autor: Ryan McMaken]
Výnosy amerických dluhopisů dnes trhají rekordy, desetileté dluhopisy se vyhouply nad 4,9 %, na nejvyšší úroveň od roku 2007. Zatímco 30leté dluhopisy vzrostly nad 5,3 %, nejvyšší úroveň od roku 2002. Je mnoho důvodů proč mohou růst výnosy amerických státních dluhopisů, ale pokud vezmeme současnou fiskální situaci ve Spojených státech, nejpravděpodobněji je dominantním faktorem za současným nárůstem to, že je poptáván vyšší úrok: investoři předpokládají, že deficity federálního rozpočtu budou růst a zaplaví v nadcházejících letech trh biliony v nových federálních dluhopisech. Navíc měření cenové inflace ukazuje, že inflace není za námi. To bude tlačit poptávku po dluhopisech s dlouhou dobou splatnosti dolů.
Abychom ilustrovali, kde jsme rozpočtově nyní, podívejme se na nejnovější měsíční zprávu ministerstva financí. Tento fiskální rok začal v říjnu 2025, tak nyní máme za sebou 10 měsíců. Kumulativní deficit je dosud za fiskální rok 2026 1,79 bilionu dolarů. I když ho upravíme o inflaci vyjádřenou indexem spotřebitelských cen (CPI), tak je největší za pět let a největší od covidové paniky, když federální vláda vytvořila obří deficity, aby platila lidi, aby zůstali doma a nepracovali. V dolarech roku 2026 deficity z doby Covidu dosahují ohromujících více jak 3 bilionů dolarů, ale deficit rozpočtu roku 2026, který by mohl do konce tohoto roku dosáhnout 2 bilionů dolarů, je šokujícím příkladem rozhazovačnosti v jakékoliv době mimo dobu velké pandemie nebo světové války.
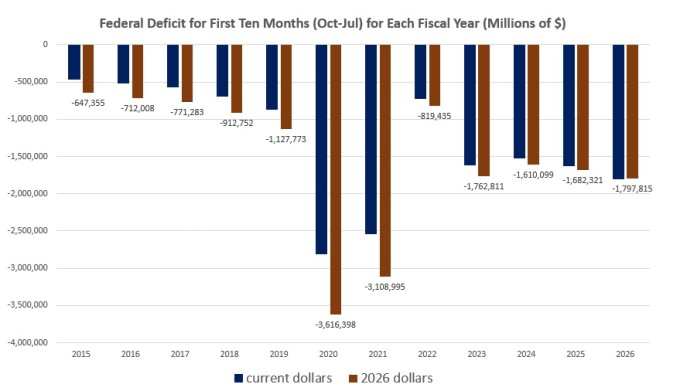
Graf I. Federální deficit za prvních deset měsíců (říjen-červenec) za každý fiskální rok (miliony dolarů; modrá barva tehdejší aktuální hodnota dolarů, hnědá barva dolary roku 2026)
Července nakonec ukázal, že celkové federální výdaje jsou na druhé největší úrovni vůbec, i když jsou očištěny o inflaci. V červenci samotném federální výdaje činily celkem 766 miliard dolarů, což byl druhý nejvyšší údaj po výdajích z července roku 2020 s výší 807 miliard dolarů.
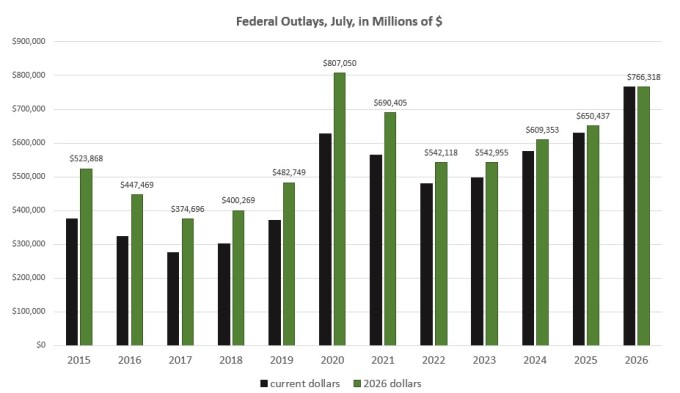
Graf II. Federální výdaje za červenec (miliony dolarů; černá barva tehdejší aktuální hodnota dolarů, zelená barva dolary roku 2026)
Pokud vezmeme červencové výdaje a pokračující eskalaci iránské války ze strany americké administrativy, je čím dál jasnější, že Trumpova administrativa nemá žádný zájem na pročištění výdajů jakýmkoliv způsobem a můžeme očekávat enormní množství nového federálního dluhu, který bude hledat v nadcházejících letech kupce. Velké deficity budou samozřejmě dále přidávat k federálnímu vládnímu celkovému národnímu dluhu, který nyní téměř dosáhl 40,1 bilionu dolarů. Ačkoliv nový deficit přidaný v tomto fiskálním roce je dosud 1,7 bilionu dolarů, je celkové přidání k celkovému dluhu více než 1,9 bilionu dolarů.
Také pokračuje velmi vysoká povinnost při splácení dluhu a podle zprávy ministerstva financí zaplatila americká vláda více než 117 miliard dolarů během samotného července. Dosud v tomto fiskálním roce zaplatila americká vláda více než 1,1 bilionu dolarů na úrocích na dluhu a očekává se, že bude platit více než 1,3 bilionu dolarů na konci fiskálního roku dne 30. září 2026.
Pro kontext, připomínám, že celkové federální výdaje na ministerstvo obrany jsou menší než 950 miliard dolarů. Navíc platby spojené s federálním dluhem rostou, jak USA čelí poměru dluhu k HDP (debt-to-GDP ratio) ve větší výši než je 120 %, a tento poměr je tak větší než byl během druhé světové války. Pokračování tohoto trendu bude vyžadovat to, aby více a více peněz od daňových poplatníků bylo použito na financování starých dluhů. Jak narůstají celkové úrokové míry, stává se břemeno ještě větším. Zdá se, že to bude realita nadcházejících let, když se USA bude nacházet v procesu refinancování více než 9 bilionů dolarů dluhu. Většina z toho bude refinancována krátkodobým dluhem, což znamená, že bude muset býti refinancována opět za dalších pár let znovu. Jelikož jsou USA již dneska hluboko v dluzích, bude to tlačit úrokové výnosy z dluhopisů nahoru a dále to tak přispěje k růstu celkového dluhového břemene. Rostoucí výnosy také přidávají ohromnou nejistotu o budoucím fiskálním stavu federální vlády. Jak poznamenává report GAO (U. S. Government Accountability Office): „Nejistota ohledně budoucích úrokových měr. Cílem řízení dluhopisů ministerstva financí je půjčovat si jak plyne čas za nejnižší náklady. Navíc ke každoročnímu financování vládních operací potřebuje ministerstvo refinancovat dluh, který se má splatit. Pro příklad ve finančním roce 2026 bude potřebovat ministerstvo refinancovat 9,7 bilionu dolarů v dluhopisech s dobou splatnosti za tržní úrokovou míru. Ministerstvo musí řídit své portfolio tak, aby drželo v rovnováze nízké finanční náklady s risikem přerolování dluhu (risiko, že může dojíti k refinancování dluhu za vyšší úrokové míry). Aby tak učinilo musí ministerstvo zvážit mix dluhopisů s dlouhou a krátkou dobou splatnosti, které nabízí. Dluhopisy s delší dobou splatnosti mají typicky vyšší úrokovou míru, ale snižují risiko přerolování, protože se tak často nesplácejí. Dluhopisy s krátkou dobou splatnosti mají nižší úrokovou míru, ale musí být refinancovány častěji, potencionálně za vyšší úrokovou míru.“
Investoři do dluhopisů toto vše ví, a to je to proč – v kombinaci s předpokladem toho, že cenová inflace bude pokračovat – investoři nyní požadují větší výnosy. Federální vláda opravdu potřebuje vydat nové dluhopisy, refinancovat starý dluh a platit úroky, které nyní o dost převyšují jeden bilion dolarů za rok [A]. To vše pomáhá vysvětlit to, proč výnosy u dluhopisů s dlouhou dobou splatnosti rostou do takové výše, kterou jsme neviděli po téměř dvě dekády.
[A] Počítaje v to zřejmě i risiko toho, že americká centrální banka Fed může docela klidně časem nakupovat přímo federální dluhopisy ve větším a větším rozsahu než je obvyklé (Fed přímo americké federální dluhopisy běžně nakupuje). Čili dojde ve větší míře k monetizaci veřejného dluhu než je obvyklé, což bude dále tlačit na růst cen, pozn. překladatele.